

Vérification des Sources Primaires
Chaque donnée, mise à jour logicielle et document juridique cité est vérifié de manière indépendante auprès des registres officiels de la blockchain.
Bureau d'Analyse Vérifié Dossier Thématique Vérifié
Sec : Architecture, Gouvernance & Dynamique de Marché
Articles et recherches sourcées sur Sec, avec contexte de marché, explications techniques et risques documentés.
Chaque donnée, mise à jour logicielle et document juridique cité est vérifié de manière indépendante auprès des registres officiels de la blockchain.
Nos dossiers distinguent les affirmations marketing des transactions effectivement enregistrées et de la réalité des liquidités en chaîne.
Examen rigoureux de la gestion des clés privées, des autorisations de contrats intelligents et des points de défaillance potentiels.
Nos publications contextualisent chaque innovation technique dans le respect des cadres réglementaires et des obligations de conformité.
La justice fédérale examine la distinction historique établie par la juge Torres entre ventes institutionnelles et transactions secondaires selon le test Howey.
Les gestionnaires institutionnels ont injecté plus de 420 millions de dollars dans les ETF Bitcoin au comptant en une seule séance de cotation.
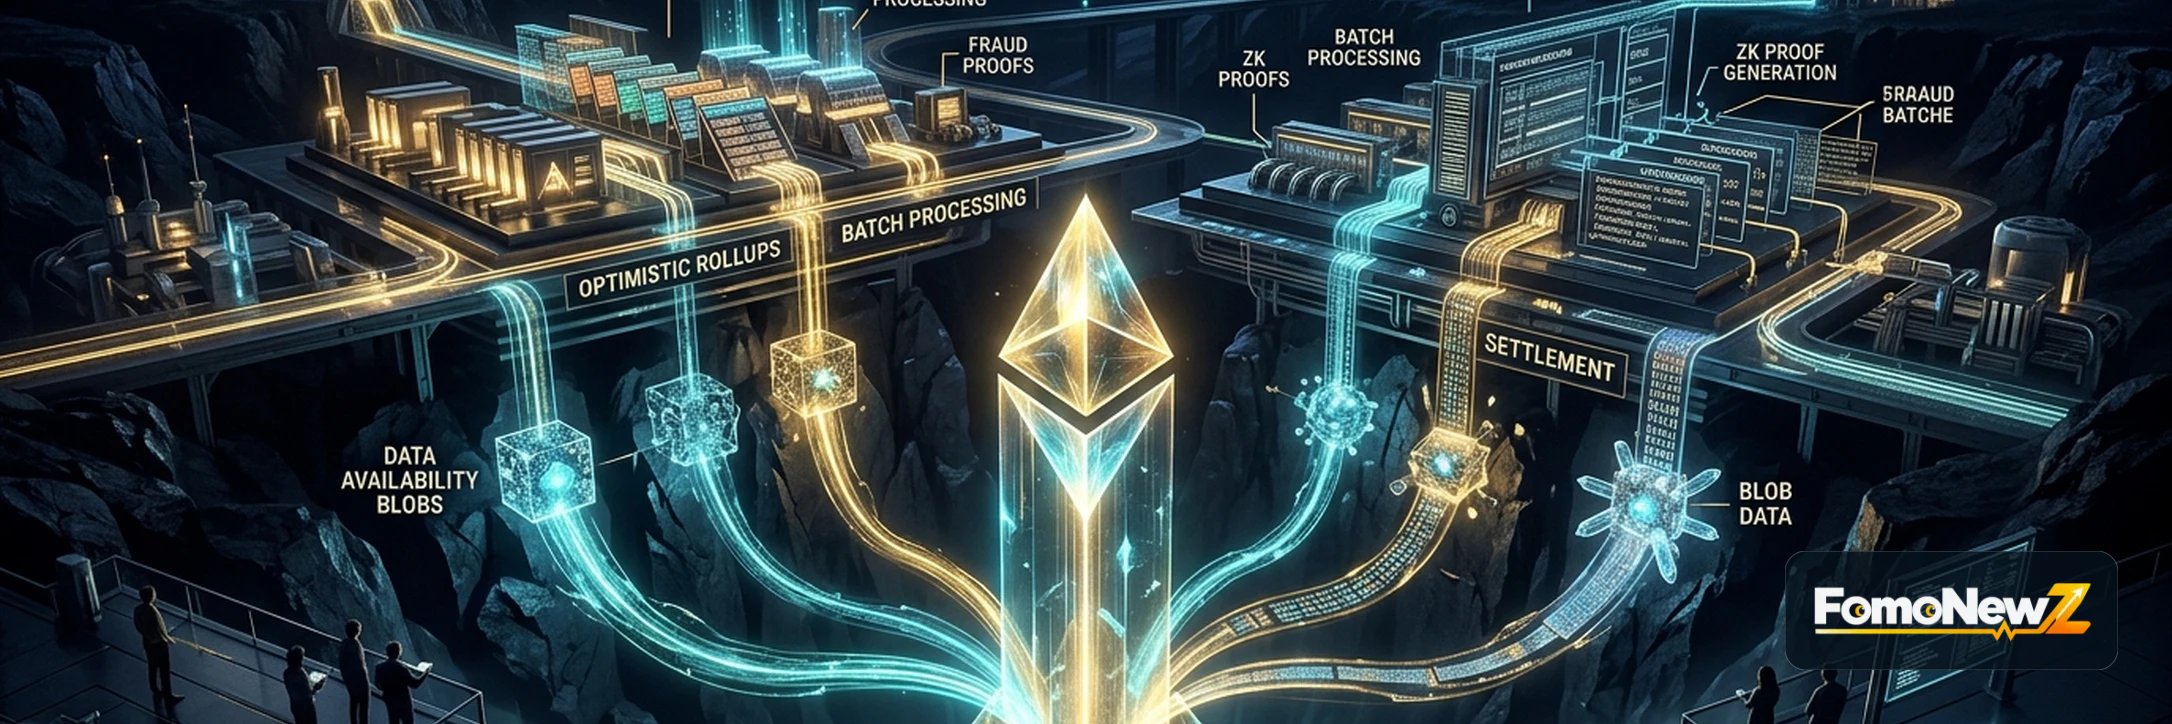
Le débit agrégé sur Arbitrum, Base, Optimism et zkSync a atteint des sommets historiques grâce à la baisse drastique des frais de données.
Le client validateur indépendant développé en C++ par Jump Crypto a soutenu des charges de travail extrêmes sans défaillance.
Les régulateurs analysent la structure économique et les méthodes d'émission du jeton. Aux États-Unis, la SEC utilise le test de Howey en quatre critères : investissement d'argent, entreprise commune, attente de profits, et bénéfices dépendant des efforts d'un tiers. Lorsqu'un protocole est suffisamment décentralisé, l'actif tend vers la qualification de matière première (commodity).
Le règlement européen MiCA (Markets in Crypto-Assets) est le premier cadre juridique unifié au monde pour les crypto-actifs. Il impose des règles strictes de réserves et de transparence pour les émetteurs de stablecoins, exige un agrément de prestataire (PSCA/CASP), et autorise le passeport européen des services dans les 27 pays membres.
La Travel Rule du GAFI oblige les prestataires de services sur actifs virtuels (PSAV) à transmettre les données d'identité de l'expéditeur et du bénéficiaire pour tout transfert de cryptomonnaie dépassant les seuils légaux (généralement 1 000 $ ou 1 000 €) afin de lutter contre le blanchiment d'argent et le financement du terrorisme.
Les propositions de loi fédérales au Congrès américain, dont FIT21 et le CLARITY Act, fixent une répartition claire des compétences : la SEC conserve la tutelle des titres financiers numériques et des levées de fonds initiales, tandis que la CFTC obtient l'autorité exclusive sur les marchés spot des matières premières numériques dès lors que la décentralisation est prouvée.
Les textes législatifs modernes et la jurisprudence distinguent clairement les intermédiaires dépositaires des développeurs open-source, mineurs et validateurs. Les clauses de protection juridique (safe harbors) excluent expressément de la qualification de courtier financier les acteurs qui publient du code ou valident des blocs sans détenir les clés privées d'autrui.
L'ADGM à Abou Dhabi fonctionne comme une zone franche financière internationale régie par la Common Law anglaise et régulée par la FSRA. Dès 2018, la FSRA a instauré l'un des premiers régimes complets au monde pour les actifs virtuels, délivrant des agréments pour plateformes multilatérales de négociation (MTF), dépositaires et fondations décentralisées.