Marchés Comptant vs. Swaps Perpétuels
Le marché au comptant implique le transfert effectif des jetons, tandis que les contrats perpétuels dominent les volumes en utilisant des taux de financement d'équilibrage.


Architecture de Négociation Institutionnelle Dossier Thématique Vérifié
Plateformes de Compensation, Taux de Financement & Règlement
La structure de marché des actifs numériques regroupe les plateformes d'échange, les mécanismes de compensation, les teneurs de marché haute fréquence et les réglementations associées.
Le marché au comptant implique le transfert effectif des jetons, tandis que les contrats perpétuels dominent les volumes en utilisant des taux de financement d'équilibrage.
Contrairement aux marchés boursiers adossés à des chambres de compensation centrales, les plateformes crypto appliquent une marge dynamique en temps réel.
Les firmes algorithmiques déploient des capitaux sur de multiples plateformes pour capter les micro-écarts de prix tout en maintenant une neutralité directionnelle.
Le statut des actifs oscille entre la surveillance des matières premières par la CFTC, le test de Howey pour les valeurs mobilières aux États-Unis et le règlement européen MiCA.
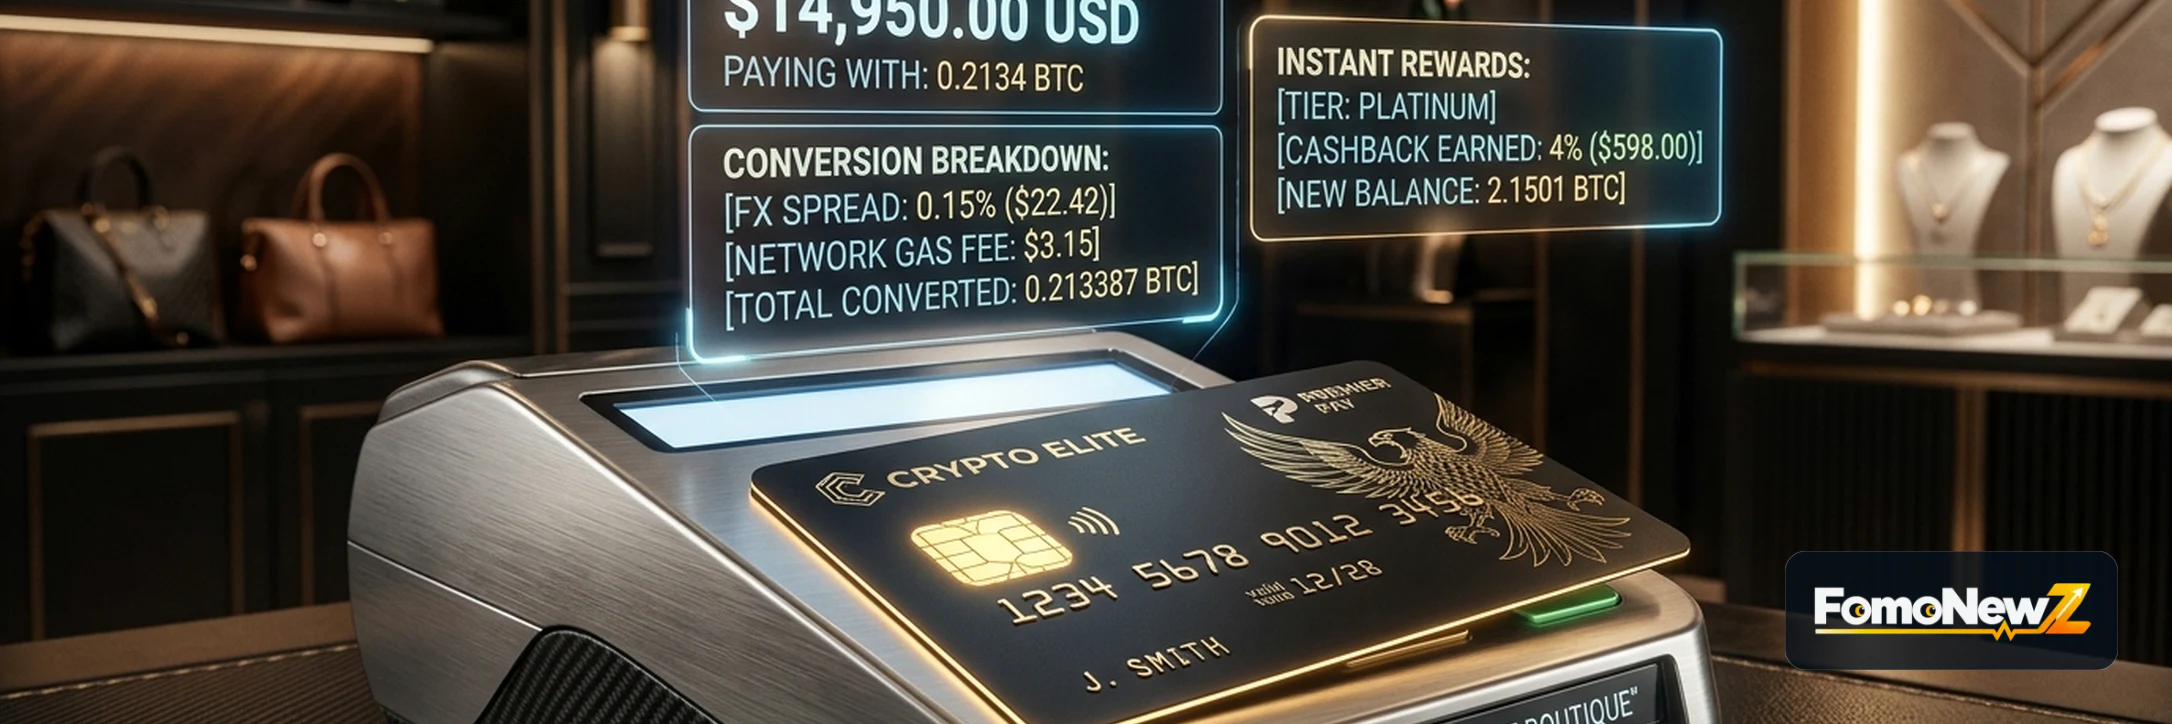
Une analyse détaillée du fonctionnement des cartes crypto : réseaux de compensation, lignes de crédit collatéralisées contre débit à liquidation, spreads et fiscalité.
L'autorité financière d'Abu Dhabi Global Market approuve l'expansion des services de garde institutionnelle et de négociation multilatérale.
Le régulateur américain des matières premières affirme sa compétence sur les contrats à effet de levier proposés aux investisseurs particuliers.
Le nouvel avis réglementaire détaille les contrôles de filtrage des adresses, le géoblocage et les normes de surveillance pour les portefeuilles institutionnels.
La microstructure financière étudie les mécanismes précis par lesquels les intentions d'achat et de vente se traduisent en cours exécutés. Elle englobe la latence des moteurs d'appariement, la taille du pas de cotation (tick size), les ordres masqués et l'interaction entre marchés spot et contrats dérivés.
Les contrats perpétuels n'ont pas d'échéance fixe. Pour ancrer leur cours sur l'indice spot, les positions longues versent des frais périodiques aux positions courtes lorsque le contrat se négocie au-dessus du cours spot. Un taux de financement très élevé signale une surchauffe à l'achat sensible aux purges de leviers.
L'Open Interest représente la valeur totale des contrats dérivés en cours non dénoués. Lorsqu'il atteint des sommets alors que le cours spot stagne dans un canal étroit, cette accumulation de levier débouche presque systématiquement sur une explosion de volatilité alimentée par les liquidations.
Les grands fonds et teneurs de marché utilisent des comptes à marge croisée garantis par des portefeuilles diversifiés. Lorsqu'une chute brutale force la liquidation de Bitcoin, les algorithmes de marge liquident immédiatement les positions annexes pour reconstituer les garanties, propageant la chute.