Chapitre 01
Modèles de cartes : Prépayé, débit direct et crédit avec nantissement
Les cartes de paiement crypto permettent de dépenser des actifs numériques chez des millions de commerçants acceptant Visa ou Mastercard à travers le monde.
Il existe trois architectures financières distinctes sur le marché :
- Cartes crypto prépayées : L'utilisateur vend manuellement ses cryptomonnaies dans l'application pour approvisionner un compte en devises fiat (EUR, USD) avant de régler ses achats.
- Cartes de débit crypto en temps réel : Le solde reste libellé en cryptomonnaies (BTC, ETH, USDT). Lors du paiement, le processeur liquide instantanément la fraction de jetons nécessaire au prix du marché.
- Cartes de crédit adossées à un collatéral : Le solde crypto est placé en garantie dans un coffre sécurisé. L'utilisateur emprunte une ligne de crédit en monnaie fiat sans céder ses cryptos, remboursant mensuellement comme une carte de crédit bancaire.
| Caractéristique | Carte Prépayée | Débit en Temps Réel | Crédit avec Collatéral |
|---|---|---|---|
| Origine des fonds | Solde fiat rechargé à l'avance | Portefeuille crypto actif | Ligne de crédit fiat empruntée |
| Moment de conversion | Manuel avant la dépense | Automatique lors du paiement | Aucun (sauf liquidation) |
| Impact fiscal | Événement fiscal lors de la vente | Événement fiscal à chaque achat | Aucun événement lors des achats réguliers |
| Risque de liquidation | Nul | Nul | Élevé si le cours du collatéral chute |
Chapitre 02
Conversion au point de vente et circuit de compensation
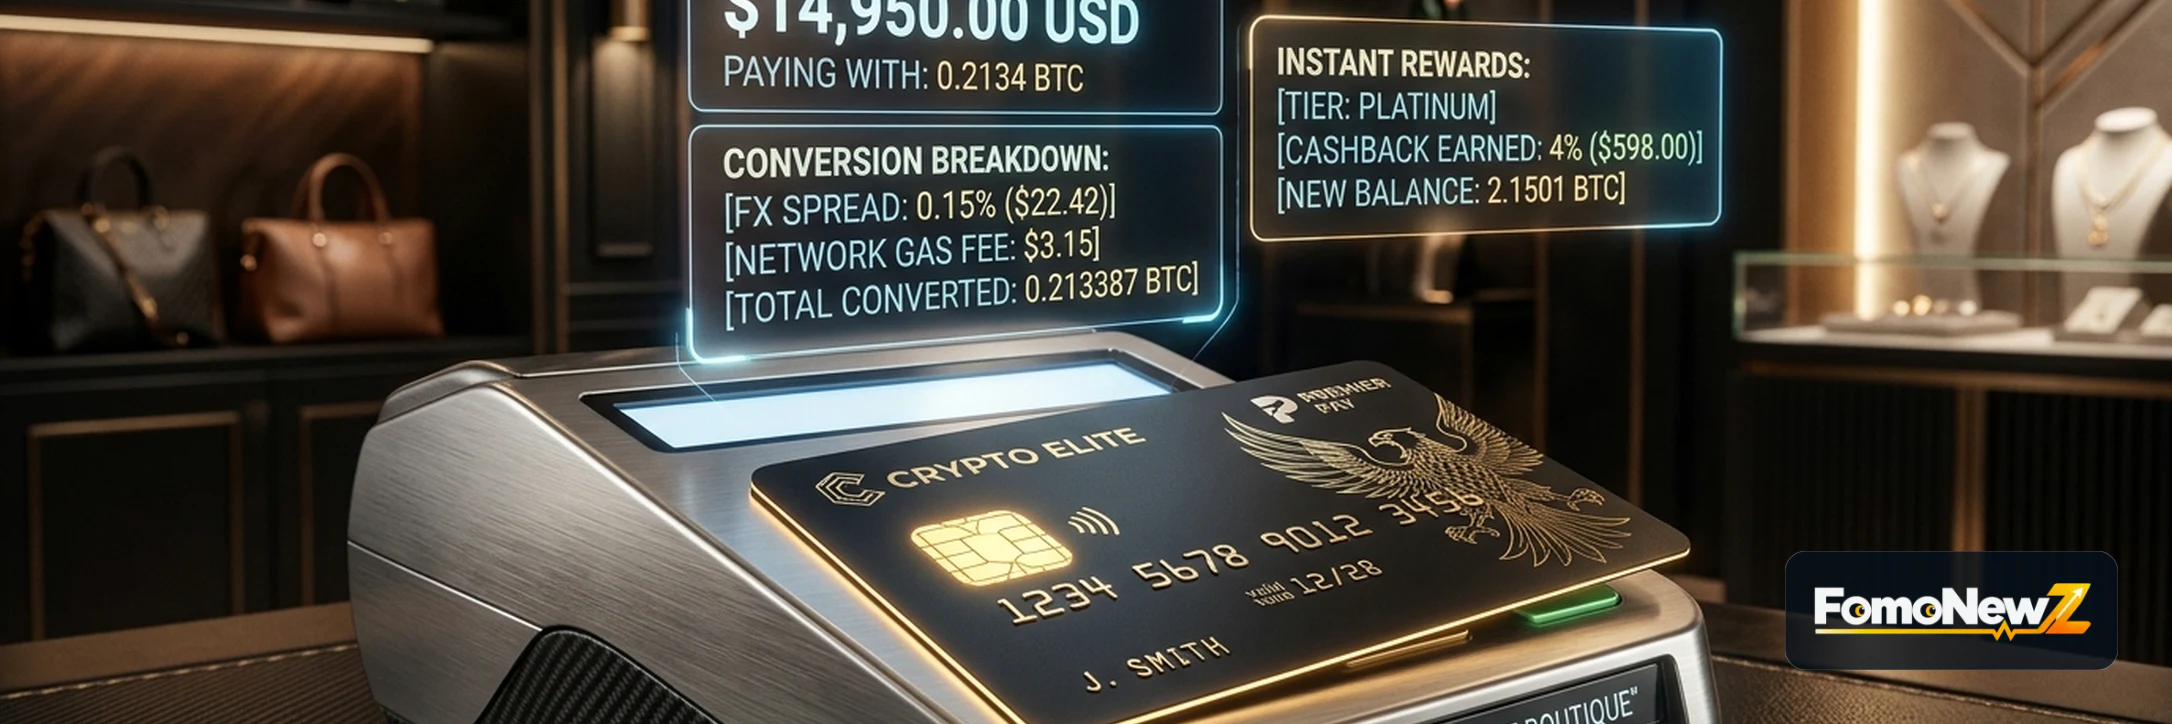
Lors d'un paiement en caisse, le commerçant ne reçoit jamais de cryptomonnaie. La transaction s'exécute en moins de deux secondes grâce à un protocole de compensation en deux temps :
1. Demande d'autorisation (ISO 8583) : Le terminal transmet la requête via le réseau Visa ou Mastercard au processeur de la carte (Marqeta, Baanx, etc.).
2. Interrogation de liquidité : Le processeur vérifie instantanément la solvabilité du portefeuille crypto de l'utilisateur par webhook.
3. Gel du spread et réservation : La plateforme bloque le taux de conversion, liquide la quantité exacte de crypto et émet une pré-autorisation fiat.
4. Confirmation du paiement : Le terminal commerçant valide la transaction instantanément.
5. Règlement interbancaire : 24 à 48 heures plus tard, le réseau procède au transfert des fonds en euros ou dollars sur le compte bancaire du commerçant.
Chapitre 03
Frais, spreads de change et coûts réels
Malgré les arguments marketing vantant '0 % de commission', les utilisateurs doivent surveiller les frais indirects :
- Le spread de conversion : La principale source de marge des émetteurs réside dans l'écart entre le cours d'achat et de vente appliqué lors du paiement (souvent de 0,5 % à 2,5 % au-dessus du cours spot de marché).
- Frais de change internationaux : Dépenser dans une devise différente de la monnaie de base de la carte entraîne des frais de conversion FX de 1 % à 3 %.
- Retraits aux distributeurs (DAB) : Les retraits d'espèces sont fréquemment limités à un quota mensuel gratuit, au-delà duquel des frais fixes et pourcentages s'appliquent.
Chapitre 04
Conformité réglementaire, licences et vérification d'identité (KYC)
Étant à l'intersection des registres décentralisés et des circuits bancaires souverains, les émetteurs de cartes crypto sont soumis à des obligations strictes :
- Agrément d'Établissement de Monnaie Électronique (EME) : Dans l'Union européenne et au Royaume-Uni, les programmes de cartes opèrent sous la supervision de régulateurs financiers nationaux ou de la directive DSP2/MiCA.
- Vérification d'identité (KYC) : Les cartes anonymes ne sont plus autorisées. L'utilisateur doit impérativement fournir une pièce d'identité et un justificatif de domicile.
- Restrictions territoriales : Les programmes de cartes sont strictement cloisonnés par zone géographique en fonction des licences bancaires de l'émetteur.
Chapitre 05
Conséquences fiscales et risques de liquidation
Deux risques opérationnels majeurs doivent être anticipés :
- Imposition des plus-values à chaque achat : Dans de nombreuses juridictions (notamment en France ou aux États-Unis), régler un achat avec des cryptomonnaies ayant pris de la valeur constitue une cession à titre onéreux taxable. Chaque dépense du quotidien génère ainsi une plus-value ou moins-value à déclarer.
- Risque de liquidation en cascade : Pour les cartes de crédit adossées à un collatéral, une baisse brutale du marché peut faire grimper le ratio Loan-to-Value (LTV) au-delà des limites autorisées, provoquant la vente forcée automatique de vos cryptomonnaies au pire moment.