الفصل 01
نماذج البطاقات: مسبقة الدفع، الخصم المباشر، والائتمان المدعوم بضمانات
تتيح بطاقات الدفع بالعملات الرقمية إنفاق الأصول المشفرة لدى ملايين المتاجر حول العالم التي تقبل شبكات فيزا وماستركارد التقليدية.
تعتمد هذه البطاقات على ثلاثة نماذج تشغيلية مختلفة جذرياً:
- البطاقات مسبقة الدفع (Prepaid): يبيع المستخدم عملاته المشفرة يدوياً داخل التطبيق لتغذية رصيد نقدي تقليدي (دولار أو يورو) قبل استخدام البطاقة في الشراء.
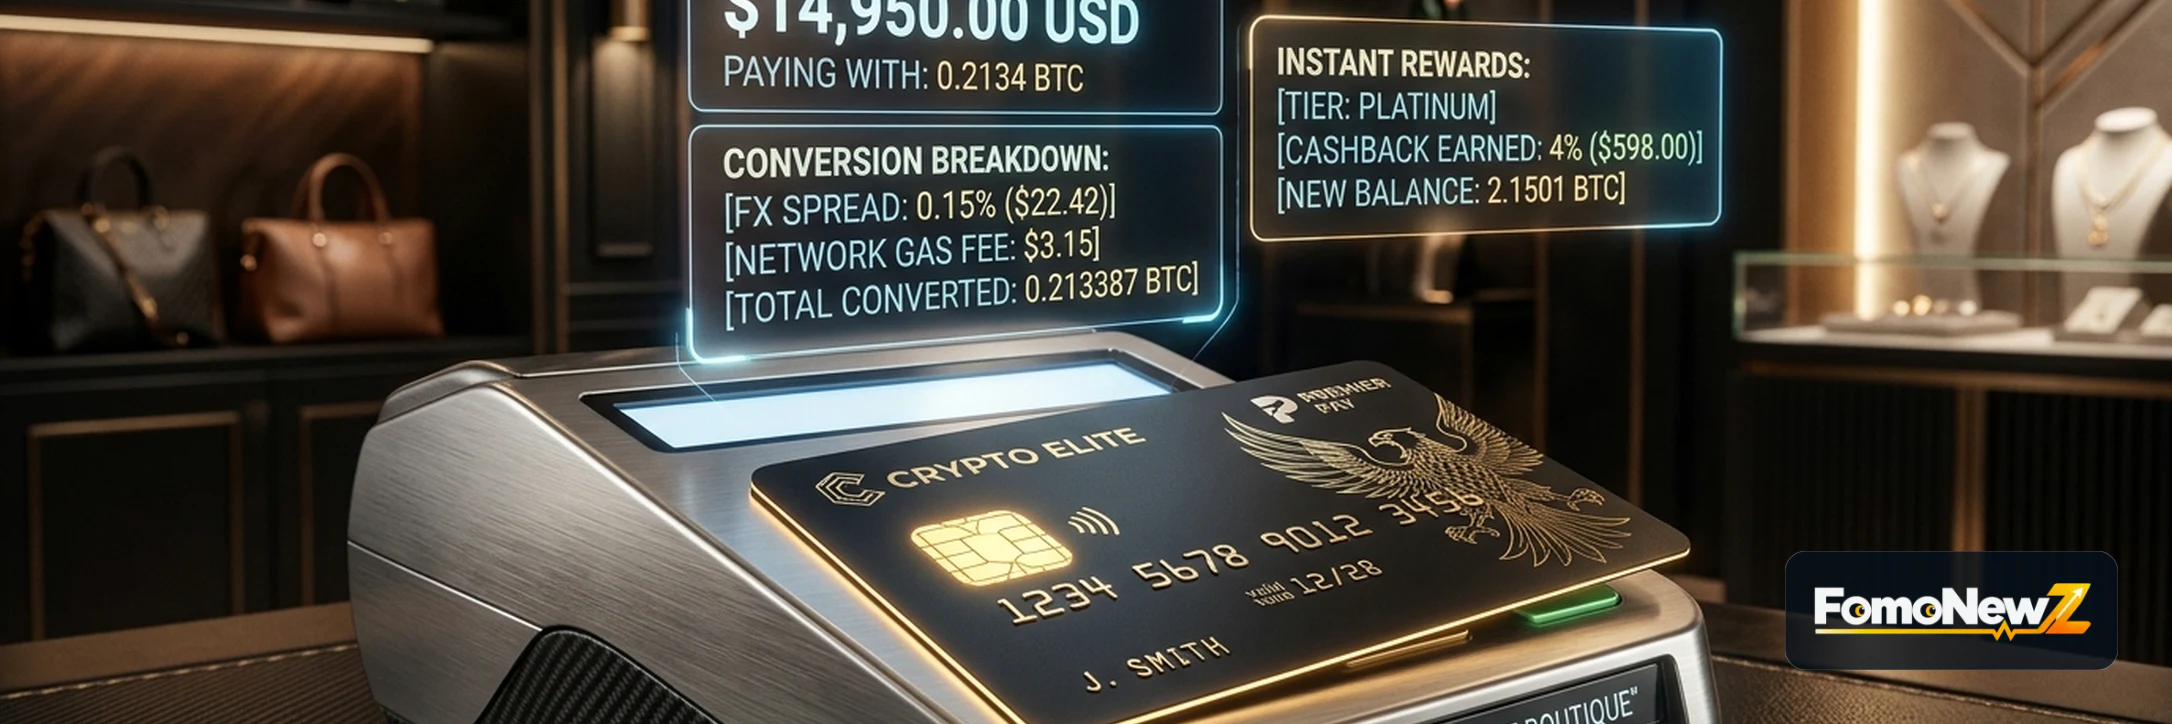
- بطاقات الخصم المباشر اللحظية (Crypto Debit): يبقى الرصيد بالعملة الرقمية (مثل BTC أو USDT). وعند الدفع في المتجر، يقوم معالج البطاقة تلقائياً ببيع الكمية الدقيقة المطلوبة بالعملة المحلية في أجزاء من الثانية.
- بطاقات الائتمان المدعومة بضمانات (Collateralized Credit): تودع العملات الرقمية كضمان في حساب وصاية مؤمن (بنسبة قرض إلى قيمة مثل 50%). يحصل المستخدم على خط ائتمان نقدي يقترضه وينفقه ويسدده شهرياً دون بيع أصوله الرقمية.
| الخاصية | بطاقة مسبقة الدفع | بطاقة خصم مباشر لحظي | بطاقة ائتمان مدعومة بضمان |
|---|---|---|---|
| مصدر الرصيد | رصيد نقدي تقليدي مشحون مسبقاً | محفظة عملات رقمية نشطة | خط ائتمان نقدي مقترض |
| توقيت التحويل | يدوي قبل الشراء | تلقائي لحظي عند نقطة البيع | لا يوجد بيع (إلا في حالة التسييل) |
| الأثر الضريبي | حدث ضريبي عند البيع المسبق | حدث ضريبي عند كل عملية شراء | لا أثر ضريبي أثناء الاقتراض العادي |
| مخاطر التسييل | منعدمة | منعدمة | مرتفعة في حال هبوط سعر الضمان |
الفصل 02
آلية التحويل اللحظي عند نقطة البيع وقنوات التسوية
عند الدفع ببطاقة الكريبتو في المتجر، لا يستلم التاجر عملات مشفرة إطلاقاً؛ بل تمر المعاملة بنظام تسوية مزدوج يستغرق أقل من ثانيتين:
1. طلب التفويض (ISO 8583): يرسل جهاز الدفع طلباً عبر شبكة فيزا أو ماستركارد إلى معالج البطاقة.
2. التحقق من السيولة: يرسل المعالج إشعاراً برمجياً فورياً للمحفظة للتحقق من كفاية الرصيد التشفيري.
3. تثبيت السعر وحجز المبلغ: يحجز مزود السيولة سعر الصرف اللحظي ويسيل الكمية المطلوبة ويصدر موافقة نقدية.
4. إتمام الشراء: يصدر جهاز التاجر إيصال الدفع الناجح فورياً بالعملة الورقية المحلية.
5. المقاصة والتسوية النهائية: خلال 24 إلى 48 ساعة، تحول شبكة البطاقات المبلغ بالعملة النقدية إلى حساب التاجر البنكي، مما يعفي التاجر تماماً من مخاطر تذبذب العملات المشفرة.
الفصل 03
الرسوم وهوامش الصرف والتكلفة الحقيقية للإنفاق
رغم الحملات التسويقية التي تروج لـ '0% رسوم معاملات'، توجد تكاليف خفية يجب حسابها بدقة:
- فارق سعر الصرف (Spread): يكمن المصدر الأساسي لأرباح البطاقات في هامش التحويل بين سعر السوق الفوري وسعر التنفيذ المطبق (غالباً ما يكون بين 0.5% و2.5% لصالح المزود).
- رسوم الصرف الأجنبي الدولية (FX): الإنفاق بعملة تختلف عن العملة الأساسية للبطاقة يفرض رسوم تحويل إضافية تتراوح بين 1% و3%.
- رسوم السحب النقدي من الصراف الآلي (ATM): عادة ما تكون هناك حدود شهرية مجانية ضئيلة للسحب، تليها رسوم ثابتة ونسب مئوية مقتطعة.
الفصل 04
المتطلبات التنظيمية والتراخيص والتحقق من الهوية (KYC)
نظراً لربط هذه البطاقات بين شبكات البلوكشين المفتوحة والنظام المصرفي العالمي، تخضع لرقابة مالية صارمة:
- تراخيص مؤسسات الأموال الإلكترونية (EMI): تشترط القوانين في الاتحاد الأوروبي وبريطانيا شراكة البطاقات مع مؤسسات مرخصة تخضع لرقابة هيئة السلوك المالي FCA والبنك المركزي.
- إجراءات التحقق من الهوية (KYC/AML): لا وجود للبطاقات المجهولة بموجب القوانين الحالية؛ ويجب على المستخدم تقديم إثبات هوية رسمي وإثبات عنوان سكني.
- الحظر الجغرافي الإقليمي: تصدر البرامج لولايات قضائية محددة، ولا يمكن شحن بطاقات مرخصة في أوروبا لمقيمين في مناطق أخرى.
الفصل 05
الالتزامات الضريبية ومخاطر تسييل الضمانات
ينطوي استخدام بطاقات الكريبتو على جانبين جوهريين من المخاطر:
- ضريبة الأرباح الرأسمالية على المشتريات اليومية: في معظم الدول (بما فيها الولايات المتحدة وبريطانيا والاتحاد الأوروبي)، يُعامل شراء فنجان قهوة بقيمة 4 دولارات باستخدام عملات مشفرة ارتفعت قيمتها كعملية بيع أصل رأسمالي تخضع للضريبة ويجب توثيقها وحسابها في الإقرار الضريبي السنوي.
- تسييل الضمانات في الانهيارات المفاجئة (Flash Crashes): في بطاقات الائتمان، إذا انخفض سعر العملة المرهونة كضمان بشكل حاد، ترتفع نسبة القرض إلى القيمة (LTV)، وفي حال عدم إضافة ضمانات فورية، تبيع المنصة أصولك قسراً عند أدنى مستويات السوق لسداد الرصيد المقترض.